Muitos compradores acreditam que, quando uma obra atrasa, apenas a construtora pode ser responsabilizada. Afinal, é ela quem constrói, promete a entrega e mantém contato direto com os adquirentes.
Porém, uma sentença federal envolvendo a NASSAL e a CAIXA ECONÔMICA FEDERAL mostra que essa conclusão nem sempre é definitiva: conforme a participação da instituição financeira no empreendimento e as falhas reconhecidas no caso, a Caixa também pode responder solidariamente pelos prejuízos do comprador.
Quando a Caixa pode responder junto com a construtora?
Entenda o caso:
A decisão analisou a aquisição de uma unidade residencial vinculada a financiamento e concluiu que havia responsabilidade solidária entre a construtora e a Caixa.
O fundamento foi dividido: de um lado, o atraso na entrega da obra atribuído à construtora; de outro, a falha de fiscalização atribuída à instituição financeira. Com base nessa compreensão, a sentença condenou ambas ao pagamento de diferentes parcelas indenizatórias e restitutórias.
Foi o que decidiu a justiça, veja trecho importante da Sentença sobre o caso:
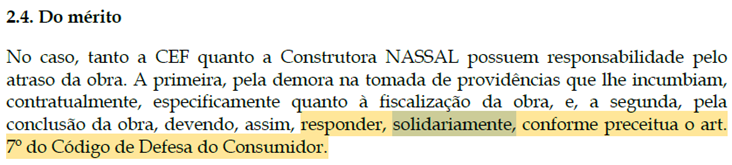
O que significa a responsabilidade solidária da Caixa e da construtora?
Na prática, a responsabilização solidária altera significativamente a posição do consumidor. Em vez de ter de aguardar que uma única Requerida resolva o problema, o comprador pode direcionar a cobrança judicial a qualquer um dos devedores solidários, dentro dos limites da condenação.
Isso não significa que a Caixa seja automaticamente responsável por toda obra financiada ou por qualquer atraso. A responsabilização depende do papel efetivamente desempenhado, das obrigações assumidas, das provas produzidas e do entendimento adotado pelo Judiciário no caso concreto.
Quais valores podem ser devolvidos ao consumidor?
O processo paradigma envolveu, entre outros pontos, dano moral de R$ 20 mil, restituição de sinal, devolução de quantia ligada ao FGTS, ressarcimento de despesas e multa da Lei nº 4.591/1964. Ao todo o consumidor pagou vinte e nove mil de sinal e teve restituídos mais de R$ 130.000,00 (cento e trinta mil reais) além de juros e correção monetária.
Também houve determinação para que as Requeridas não cobrassem juros de obra.
Problemas em imóvel do Minha Casa Minha Vida: o que o comprador deve analisar?
Consumidores que enfrentam ATRASO EM IMÓVEL ADQUIRIDO NA PLANTA devem observar se a instituição financeira apenas concedeu crédito ao comprador ou se participou de forma mais ampla do financiamento, acompanhamento, liberação de recursos ou fiscalização da produção. Contratos, relatórios, boletos, notificações e trocas de mensagens podem ajudar a esclarecer essa dinâmica. A existência de uma sentença favorável é uma referência relevante, mas não substitui a análise técnica da documentação específica de cada adquirente.
Em todo caso, a orientação jurídica especializada é sempre recomendada!