Sentença estabelece parâmetros legais e gera economia de R$ 11 mil para foreiro
Em sentença que pôs fim à ação monitória ajuizada pela Associação Beneficente de Aracaju para cobrar valores abusivos de foro, a Justiça de Sergipe julgou procedente em parte os embargos apresentados pelo foreiro e declarou nulos os lançamentos dos exercícios de 2022, 2023 e 2024 nos valores originalmente cobrados de R$ 11.406,05. A decisão, proferida pela 7ª Vara Cível de Aracaju, representa vitória definitiva para o foreiro e estabelece precedente importante para milhares de casos semelhantes.
A sentença foi categórica ao reconhecer que a metodologia empregada pela associação violou o art. 4º, parágrafo único, do Decreto-Lei nº 3.438/1941, que determina expressamente que o foro de 0,6% deve incidir exclusivamente sobre o valor da terra nua, deduzido o valor das benfeitorias.
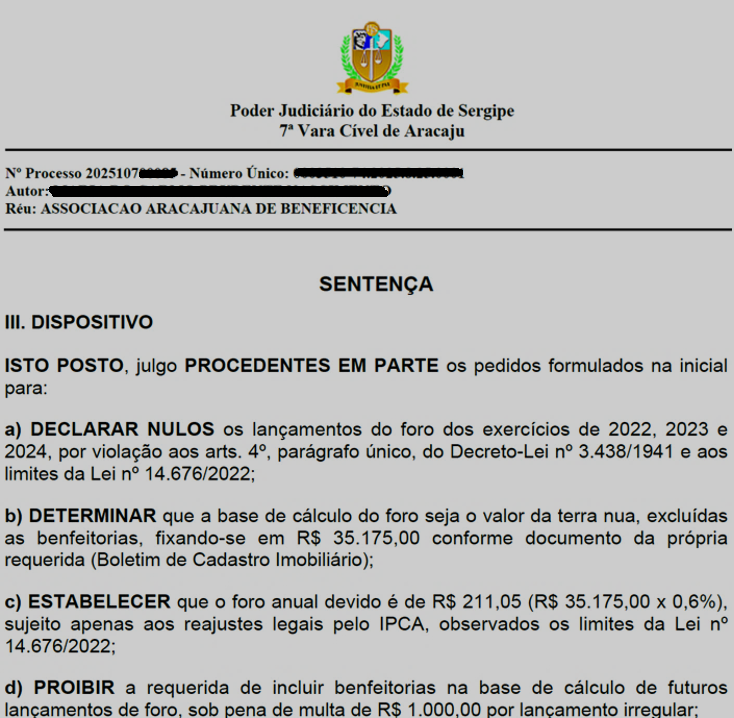
O magistrado destacou que a associação “incluiu indevidamente benfeitorias na base de cálculo, quando o dispositivo legal determina que o foro deve incidir exclusivamente sobre o valor da terra nua, excluídas as benfeitorias”.
PROVEITO ECONÔMICO DEFINITIVO EXTRAORDINÁRIO
A sentença declarou que a base de cálculo do foro deve ser fixada em R$ 35.175,00 (valor da terra nua conforme Boletim de Cadastro Imobiliário da própria associação) e estabeleceu que o foro anual devido é de R$ 211,05, conforme aplicação da alíquota legal de 0,6%. Este valor representa economia superior a R$ 10.700,00 em relação ao total que havia sido cobrado nos três anos.
Para ilustrar a dimensão do ganho: enquanto a associação pretendia cobrar R$ 4.165,94 no exercício de 2022, R$ 3.860,43 em 2023 e R$ 3.379,68 em 2024 (totalizando R$ 11.406,05), a sentença fixou definitivamente o valor correto em apenas R$ 211,05 por ano, sujeito unicamente a reajustes pelo IPCA dentro dos limites da Lei nº 14.676/2022 (máximo de duas vezes o IPCA do exercício anterior).
Um dos pontos mais relevantes da sentença é a determinação expressa de que a associação está proibida de incluir benfeitorias em futuros lançamentos, sob pena de multa. Esta proibição garante que o foreiro não seja novamente surpreendido com cobranças abusivas nos próximos anos, assegurando previsibilidade e segurança jurídica permanente.
A fundamentação judicial apoiou-se em farta jurisprudência dos tribunais superiores no sentido de que “é vedado o enriquecimento sem causa por parte do nu proprietário, aproveitando-se da riqueza criada pelo foreiro”.
A sentença reconheceu expressamente que houve violação aos limites da Lei nº 14.676/2022, que converteu a Medida Provisória nº 1.127/2022. Esta legislação estabeleceu que o reajuste anual do foro deve observar o percentual máximo correspondente a duas vezes a variação acumulada do IPCA do exercício anterior. Enquanto o IPCA dos três anos somou aproximadamente 25%, o reajuste aplicado pela associação ultrapassou 1.000%, configurando ilegalidade manifesta.
SOBRE A INCIDÊNCIA E O FATO GERADOR:
A decisão esclarece que o fato gerador do foro é o uso do terreno em regime de enfiteuse (aforamento), mas a base de cálculo para quantificação da prestação anual deve ser sempre e exclusivamente o valor da terra nua. Qualquer valorização decorrente de construções, plantações ou melhorias realizadas pelo foreiro não pode integrar a base de cálculo, sob pena de violação dos arts. 4º do Decreto-Lei nº 3.438/1941 e 2.038, § 1º, I, do Código Civil de 2002.
Como enfatizou a fundamentação judicial, o Código Civil de 2002, embora tenha proibido a constituição de novas enfiteuses, manteve as já existentes, mas estabeleceu no art. 2.038, § 1º, inciso I, que “é defeso cobrar laudêmio ou prestação análoga nas transmissões de bem aforado sobre o valor das construções ou plantações”. Esta vedação expressa confirma o princípio geral de que as benfeitorias não podem ser oneradas nem pelo laudêmio nem pelo foro anual.
FORO COMO PREÇO PARTICULAR: a decisão reafirma que o foro em enfiteuse não possui natureza tributária, mas sim de contraprestação privada pelo uso do domínio útil do terreno. Trata-se de pensão anual devida ao senhorio direto, conforme estabelecia o art. 678 do Código Civil de 1916 (aplicável às enfiteuses constituídas antes de 2002). Porém, por ser “preço particular”, não está sujeito aos princípios tributários, mas sim aos princípios gerais do direito privado, especialmente a boa-fé objetiva, o equilíbrio contratual e a vedação ao enriquecimento sem causa.
Como destacou o Código Civil de 1916, a enfiteuse (aforamento ou emprazamento) se caracteriza pelo pagamento de uma “pensão ou foro anual, certo e INVARIÁVEL”. A natureza de prestação “certa e invariável” significa que o foro não pode sofrer alterações arbitrárias em seu valor real, admitindo-se apenas correção monetária pelos índices oficiais de inflação para preservação do poder aquisitivo da moeda.
A sentença determinou ainda a suspensão definitiva da ação monitória ajuizada pela associação, reconhecendo que, com a declaração de nulidade dos lançamentos abusivos e a fixação do valor correto do foro anual, não subsiste crédito legítimo nos valores originalmente cobrados.
GANHO ECONÔMICO ANUAL PERMANENTE: a decisão não beneficia apenas os exercícios passados (2022, 2023 e 2024), mas estabelece parâmetro definitivo para todos os futuros lançamentos. Considerando que a diferença entre o valor correto (R$ 211,05) e o valor que vinha sendo cobrado (média de R$ 3.800,00) é superior a R$ 3.500,00 por ano, o foreiro economizará dezenas de milhares de reais ao longo dos próximos anos.
Além do ganho econômico direto, a decisão proporciona segurança jurídica, pois com a coisa julgada material, a associação não poderá mais questionar a base de cálculo nem pretender incluir benfeitorias. O foreiro passa a ter previsibilidade sobre o quanto deverá pagar anualmente, sabendo que o reajuste está limitado ao IPCA dentro dos parâmetros da Lei nº 14.676/2022.
A sentença também possui eficácia pedagógica e preventiva, servindo de alerta para todos os foreiros que estejam pagando valores abusivos sem questionamento. Muitos proprietários de imóveis aforados desconhecem seus direitos e continuam pagando cobranças ilegais por anos, sem saber que podem buscar a tutela jurisdicional para correção dos valores e repetição do indébito.
Esta vitória representa não apenas um caso isolado, mas um exemplo a ser seguido por milhares de foreiros que se encontram em situação semelhante. A lição é clara: verifique suas cobranças, conheça seus direitos e não aceite valores abusivos. O foro deve incidir apenas sobre a terra nua, com reajustes limitados ao IPCA, e qualquer cobrança que desrespeite estes parâmetros pode e deve ser questionada judicialmente.