Entenda a diferença entre as bases de cálculo e conheça outras despesas relativas ao imóvel aforado
Uma dúvida recorrente entre proprietários de imóveis aforados diz respeito à relação entre o foro anual e o IPTU (Imposto Predial e Territorial Urbano). Muitos foreiros ficam perplexos ao constatar que o valor cobrado a título de foro supera – e às vezes muito – o valor do imposto municipal sobre o mesmo imóvel. Esta situação, além de economicamente desproporcional, revela provável ilegalidade na cobrança do foro.
A explicação técnica é simples e está fundamentada na legislação federal: enquanto o IPTU incide sobre o valor venal total do imóvel (terreno + benfeitorias), conforme avaliação da prefeitura municipal, o foro deve incidir exclusivamente sobre o valor da terra nua (terreno sem benfeitorias), nos termos do art. 4º, parágrafo único, do Decreto-Lei nº 3.438/1941 e do art. 2.038, § 1º, I, do Código Civil de 2002.
Para compreender melhor, vejamos um exemplo prático com números reais extraídos de caso julgado recentemente:
COMPARATIVO: IPTU x FORO
| ITEM | BASE DE CÁLCULO | ALÍQUOTA | VALOR ANUAL |
|---|---|---|---|
| IPTU | R$ 590.713,07 (valor venal: terreno + construções) | 0,8%(exemplo) | R$ 4.725,70 |
| FORO (correto) | R$ 35.175,00 (terra nua) | 0,6% | R$ 211,05 |
| FORO (ex. de cobrança ilegal) | R$ 590.713,07 (valor venal incluindo benfeitorias) | 0,6% | R$ 3.544,28 |
Como se observa, quando corretamente calculado sobre a terra nua, o foro anual deve ser aproximadamente 22 vezes menor que o IPTU neste exemplo. Enquanto o IPTU alcança R$ 4.725,70, o foro legal é de apenas R$ 211,05 – uma diferença abismal que decorre das bases de cálculo completamente distintas.
Porém, quando o senhorio direto (SPU, associação ou particular) inclui ilegalmente as benfeitorias na base de cálculo do foro (usando o mesmo valor venal que a prefeitura utiliza para o IPTU), o valor do foro se aproxima ou até ultrapassa o IPTU, criando uma dupla oneração sobre as mesmas benfeitorias: primeiro pelo imposto municipal, depois pela prestação enfitêutica.
POR QUE A BASE DO FORO DEVE SER APENAS A TERRA NUA?
A razão jurídica é cristalina: as benfeitorias (construções, reformas, ampliações, melhorias) são realizadas exclusivamente com recursos do foreiro, que detém o domínio útil do imóvel. O senhorio direto (associação, União ou outro ente) mantém apenas a nua-propriedade, que não se beneficia das construções erguidas pelo particular.
Permitir que o senhorio direto cobre foro sobre as benfeitorias seria autorizar que ele se apropriasse, sem qualquer investimento próprio, de toda a valorização gerada pelo trabalho e capital do foreiro.
OUTRAS DESPESAS E TAXAS RELATIVAS AO IMÓVEL AFORADO
Além do foro anual, o proprietário de imóvel em regime de enfiteuse está sujeito a outras despesas e taxas que é importante conhecer:
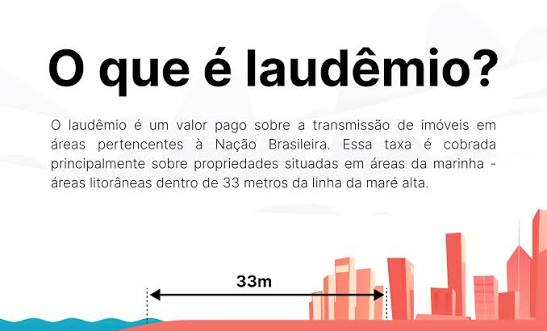
1. LAUDÊMIO: Devido quando há transferência onerosa do domínio útil (venda, permuta, dação em pagamento). Corresponde a 2,5% do valor da transação para transferências até 30/12/2001 e 5% para transferências após essa data, conforme Decreto-Lei nº 2.398/1987 com redação da Lei nº 13.465/2017. Importante: o laudêmio também deve incidir exclusivamente sobre o valor da terra nua, excluídas as benfeitorias, conforme jurisprudência do STJ (REsp nº 1.957.161).
2. TAXA DE OCUPAÇÃO: Para ocupantes de terrenos da União ou de seus sucessores que ainda não obtiveram o aforamento definitivo. Geralmente tem alíquota de 2% a 5% do valor do terreno, dependendo da localização e destinação. Não se confunde com o foro, sendo devida em situação jurídica distinta.
3. IPTU (Imposto Predial e Territorial Urbano): Tributo municipal devido por quem detém o domínio útil (foreiro). Incide sobre o valor venal total do imóvel. O foreiro é responsável pelo pagamento, pois detém a posse e o domínio útil do bem.
4. TAXA DE EXPEDIENTE ou EMOLUMENTOS: Valores cobrados pela associação ou entidade sucessora para emissão de certidões negativas, segundas vias de documentos, processamento de transferências etc. Devem estar previstos em regulamento e ser proporcionais ao custo administrativo.
5. CONDOMÍNIO (quando aplicável): Se o imóvel aforado estiver situado em condomínio edilício ou loteamento fechado, o foreiro é responsável pelas despesas condominiais ordinárias e extraordinárias.
6. TAXAS MUNICIPAIS DIVERSAS: Como taxa de iluminação pública, contribuições de melhoria etc., todas de responsabilidade do foreiro enquanto possuidor direto do imóvel.
REGRA DE OURO PARA IDENTIFICAR COBRANÇA ABUSIVA DE FORO
Uma forma prática e rápida de identificar possível ilegalidade na cobrança do foro é comparar com o IPTU do imóvel:
- Se o foro anual estiver próximo, igual ou superior ao IPTU, há indício fortíssimo de que benfeitorias foram incluídas ilegalmente na base de cálculo.
- Se o foro anual for substancialmente inferior ao IPTU (como no exemplo: R$ 211,05 contra R$ 4.725,70), há maior probabilidade de que a cobrança esteja correta, considerando apenas a terra nua.
Esta comparação não é absoluta (pois as alíquotas são diferentes: 0,6% para foro e geralmente 0,5% a 1,5% para IPTU urbano), mas serve como alerta imediato para o foreiro buscar esclarecimentos ou orientação jurídica.
O QUE FAZER SE O FORO ESTIVER MAIOR QUE O IPTU?
- Solicite o Boletim de Cadastro Imobiliário ou documento equivalente à associação, para verificar qual o valor da terra nua que está sendo utilizado como base de cálculo do foro.
- Compare com o valor venal do IPTU: se o valor base do foro for igual ou próximo ao valor venal total, está caracterizada a ilegalidade (inclusão de benfeitorias).
- Verifique o histórico de lançamentos: aumentos abruptos e desproporcionais (superiores a duas vezes o IPCA anual) violam a Lei nº 14.676/2022.
- Consulte advogado especializado para avaliação do caso concreto e eventual propositura de ação declaratória de nulidade dos lançamentos abusivos.
- Não deixe prescrever: embora a cobrança de foro tenha prazo prescricional próprio, a declaração de nulidade de lançamentos abusivos e a repetição de indébito também têm prazos que devem ser observados.
TRANSPARÊNCIA E BOA-FÉ NAS COBRANÇAS
Associações e demais senhorios diretos têm o dever de transparência na cobrança do foro. A notificação anual deve discriminar:
- O valor da terra nua utilizado como base de cálculo
- A alíquota aplicada (0,6% para terrenos de marinha e equiparados)
- O índice de reajuste do exercício (IPCA) e o limite legal (máximo 2x o IPCA)
- O valor nominal do foro devido
- A forma e prazo de pagamento
A ausência dessas informações ou o envio de “notificação vazia” (que apenas reproduz textos legais sem indicar valores concretos) prejudica o direito de defesa do foreiro e caracteriza má-fé na cobrança.
CONHECIMENTO É PROTEÇÃO PATRIMONIAL
O foreiro que conhece seus direitos e mantém vigilância sobre as cobranças evita prejuízos significativos ao longo dos anos.
A regra é simples: foro deve ser sempre substancialmente inferior ao IPTU. Se não for, investigue. Seu patrimônio merece esta atenção, e a lei está ao seu lado para coibir abusos e garantir que cobranças respeitem os limites legais e constitucionais.